


Var vi står idag
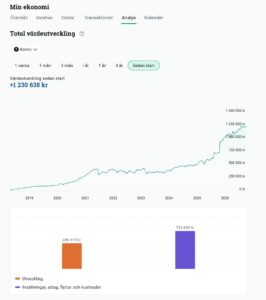
I skrivande stund (2026-10-18) är portföljens totala värde cirka 1 230 000 kronor och utvecklingen sedan start ligger på +197,42 %.

Fördelningen är ungefär:
- 68,46 % aktier
- 31,28 % fonder
- 0,24 % ETF:er
- 0,02 % likvida medel

Sedan starten har jag satt in ungefär 733 659 kronor, medan själva värdeutvecklingen står för cirka 496 978 kronor.
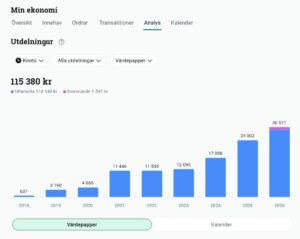
Totalt har portföljen genererat drygt 115 000 kronor i utdelningar, varav cirka 30 500 kronor under 2026.
Tro mig när jag säger att resan har varit långt ifrån perfekt. Men i dag känner jag att jag har hittat en bra balans mellan risk och avkastning.
- Kort sagt: långsiktigt sparande med fokus på balans.
- Varför jag delar detta: för att vara transparent och ge en realistisk bild av hur en vanlig portfölj kan utvecklas över flera år.
- Risk i en mening: portföljen har utvecklats bra över tid, men värdet kan fortfarande svänga ordentligt på kort sikt.
Det här inlägget är tänkt att vara informativt – annars är det lätt att det uppfattas som att man “flexar”, och det är inte min avsikt.
Jag är inte heller finansiell rådgivare. Gör din egen research och fatta dina egna beslut.
I en annan artikel går jag även igenom misstag jag har gjort genom åren. Den kan du läsa här.
Land & bransch
Mina direkta innehav är fortfarande väldigt Sverige-tunga.
Totalt ligger cirka 84,69 % av portföljen i Sverige, följt av bland annat:
- USA: 8,17 %
- Övrigt: 2,31 %
- Storbritannien: 0,87 %
- Schweiz: 0,81 %
- Japan: 0,60 %
- Taiwan: 0,31 %
Resterande del är utspridd över ett antal mindre marknader.

Att Sverige väger så tungt är medvetet. Svensk ekonomi och svenska bolag är något jag aktivt vill ha en stor exponering mot.
- Varför Sverige: jag gillar att förstå bolagen jag äger, och svensk marknad är enklast för mig att följa.
- Varför fonder: de ger mig bredare global spridning utan att jag behöver välja alla bolag själv.
- Viktig trade-off: portföljen blir tydligt Sverige-tung, men fonderna hjälper till att sprida risken internationellt.
Branschmässigt är portföljen också ganska koncentrerad.
De största områdena är:
- Finans: 55,37 %
- Industri: 23,63 %
- Sällanköpsvaror: 6,01 %
- Teknik: 5,02 %
- Övrigt: 2,31 %
- Sjukvård: 2,02 %

Det här speglar ganska väl hur jag själv investerar. Jag har en tydlig övervikt mot banker, investmentbolag och industribolag, medan fonderna står för mycket av den bredare geografiska och sektormässiga spridningen.
Sverige har en stark entreprenörstradition och en historia av att bygga framgångsrika bolag som skapar värde och lönsamhet över tid.
Det är något jag gärna vill vara med på och stötta.
Mina aktie- och fondinnehav – så har jag byggt min portfölj
Volvo B
Volvo B – eller Volvo Trucks – säljer tunga lastbilar, vanliga lastbilar och andra kommersiella fordon. Notera att detta inte är Volvo Cars, som fokuserar på personbilar.
Affärsidén är enkel och lätt att förstå: Volvo säljer fordon. Punkt.
Utdelning sedan 2018
Ser man till de senaste tio åren har aktien gått upp cirka 317 %, medan OMXS30GI (utdelningsindex) har stigit omkring 212 %. Med andra ord: Volvo har presterat bättre än index.
- 2018 = 4,25 kr
- 2019 = 10,00 kr
- 2020 = 0,00 kr (covid – viktigt att notera)
- 2021 = 24,50 kr
- 2022 = 13,00 kr
- 2023 = 14,00 kr
- 2024 = 18,00 kr
- 2025 = 18,50 kr
- 2026 = 13,00 kr
Totalt: 115,25 kr per aktie sedan 2018.
För mig som investerare innebär det att jag, efter ett inköp på 157 kr under 2018, redan har fått tillbaka cirka 73 % av investeringen enbart via utdelningar.
Utöver det har aktien stigit från 157 kr till runt 324 kr.
En riktigt bra affär, enligt mig.
Styrkor
Volvo har en mycket stark position i Europa, där nästan var femte tung lastbil kommer från Volvo.
Bolaget har även tillverkningsanläggningar i USA, vilket gör dem mindre exponerade mot handelsutspel och tullar – något som blivit extra relevant under 2025/2026.
I USA har Volvo en marknadsandel på cirka 10–15 %, vilket gör dem till en etablerad, men inte dominerande aktör. Globalt är Volvo rankat som en av de ledande tillverkarna inom sitt segment.
De gör dessutom många intressanta satsningar inom elektrifiering av lastbilar och ligger långt fram teknologiskt.
Företaget har gång på gång visat att de kan leverera – något som speglas i både aktiekurs och utdelningar.
Svagheter ur ett aktieägarperspektiv
Volvo är extremt konjunkturkänsligt.
När räntorna stiger blir företag mindre benägna att investera i nya fordon, vilket slår direkt mot efterfrågan för Volvo.
Du äger med andra ord inte en stabil konsumtion – utan en industriell efterfrågan.
Utdelningen är inte heller förutsägbar. Som historiken ovan visar varierar den kraftigt beroende på konjunktur och efterfrågan.
Konkurrensen är dessutom hård från aktörer som Daimler Truck och Traton, som också är mycket starka spelare på marknaden.
Volvo säljer globalt och påverkas därför även av valutaförändringar.
Exempel:
Om Volvo säljer lastbilar i USA sker försäljningen i USD. Vid USD/SEK = 11,0 motsvarar en försäljning cirka 1,65 MSEK.
Om dollarn försvagas till 10,0 sjunker intäkten till cirka 1,50 MSEK – trots oförändrad affär.
Samma typ av valutaeffekter gäller i Latinamerika, Afrika och delar av Asien där Volvo opererar och där valutorna ofta är mer volatila.
Valuta kan slå åt båda håll, men det är inget bolaget själv kan kontrollera.
Min syn framåt
Volvo är stort, välpositionerat och har visat att de kan leverera över tid.
Skulle aktien falla kraftigt finns det en inneboende trygghet i bolagets storlek, marknadsposition och strategiska roll i industrin.
Det här är ingen “perfekt” aktie, men ett innehav jag känner mig trygg med att äga långsiktigt – med full förståelse för att den kan svänga i sämre tider.
Jag gör så här:
- månadssparar långsiktigt
- bryr mig mindre om kortsiktiga svängningar
- ökar hellre köpen vid en större dipp än säljer
Det har varit en utmärkt aktie so far som har gett en riktigt fin avkastning.
Swedbank
Mitt andra bolag i portföljen är Swedbank.
Swedbank är en av Sveriges största banker med fokus på privatkunder, företag och bostadsfinansiering. Utöver Sverige har banken en stark närvaro i Baltikum – Estland, Lettland och Litauen.
Swedbanks affärsmodell är relativt enkel att förstå.
De tjänar pengar på:
- räntenetto
- avgifter
- bolån
- sparande
- företagskrediter
Personligen använder jag Swedbank via Hälsinglands Sparbank, där jag varit kund sedan jag flyttade hem till Sverige igen.
När jag köpte min lägenhet erbjöd de mig ett riktigt förmånligt bolån, bättre än vad andra banker kunde matcha.
Jag fick även bra villkor på både bostads- och bilförsäkring, med en tydlig mängdrabatt.
Supporten och bemötandet har alltid varit bra, så banken passade mig helt enkelt väldigt bra.
Kursutveckling och utdelning
Jag klev in i aktien 2018, då kursen låg runt 192 kr.
I skrivande stund ligger den kring 342 kr, efter en stark utveckling de senaste åren.
Ser man över en tioårsperiod har Swedbank presterat sämre än index.
Men banker är generellt väldigt duktiga på att tjäna pengar, så det bekymrar mig inte särskilt mycket i det här fallet.
Något som etablerade banker däremot ofta är väldigt bra på är utdelning.
Så här ser Swedbanks utdelning ut sedan 2018:
- 2018 = 13,00 kr
- 2019 = 14,20 kr
- 2020 = 0,00 kr (covid – speciell händelse)
- 2021 = 14,55 kr
- 2022 = 11,25 kr
- 2023 = 9,75 kr
- 2024 = 15,15 kr
- 2025 = 21,70 kr
- 2026 = 29,80 kr
Totalt = 129,40 kr per aktie.
Det innebär att Swedbank har delat ut cirka 67 % av mitt inköpspris sedan 2018.
Under 2025 uppdaterade banken sin utdelningspolicy från tidigare cirka 50 % av vinsten till 60–70 %, vilket bidragit till en tydlig utdelningstillväxt.
Så länge vinsten håller och skuldsättningen är under kontroll ser jag detta som positivt för oss utdelningsinvesterare.
I Q4-rapporten för 2025 syntes en viss vinstpress, vilket enligt banken var förväntat av flera anledningar.
Jag är därför inte särskilt orolig i nuläget.
Den faktiska utdelningen beslutas utifrån flera faktorer:
- kapitalmål
- regulatoriska krav
- lönsamhet
- framtida investeringsbehov
Sett till historiken verkar banken ha god kontroll på sina siffror.
Precis som med Volvo fortsätter jag att månadsspara i Swedbank.
Styrkor ur ett aktieägarperspektiv
- mycket stark inom bolån, privatkundsaffären och små/medelstora företag
- förutsägbara intäkter över tid
- marknadsledande position som ger stabilitet
- stark närvaro i Baltikum
Svagheter ur ett aktieägarperspektiv
Swedbank är starkt exponerad mot svensk ekonomi.
Bostadsmarknaden, hushållens ekonomi, sysselsättning och löneutveckling spelar en avgörande roll.
Banken har också begränsade tillväxtmöjligheter.
Den är redan väletablerad på sina marknader, vilket gör ytterligare expansion både svår och kostsam.
Konkurrensen från nischbanker och onlinebanker som Avanza och Nordnet har dessutom hårdnat kraftigt.
Större bolag rör sig alltid långsammare och kräver mer kapital för förändring.
Min syn på Swedbank
Stabil, lönsam och mycket stark ur ett utdelningsperspektiv.
Bra värdeökning, använder den själv i vardagen och starkt varumärke i sin sektor.
Sånt gillar vi!
För mig är det ett långsiktigt innehav som jag fortsätter att månadsspara i.
Investor B
Här pratar vi om ett av Sveriges mest inflytelserika bolag.
Investor ägs av finansfamiljen Wallenberg och är djupt förankrat i svenskt näringsliv.
Det här är inget tillväxtcase eller hypebolag – det är ett maktbolag.
Men bakom all historik, prestige och inflytande finns också en affärsmodell som är förvånansvärt enkel.
Affärsidén – kort och gott
Investor investerar kapital i bolag.
När bolagen växer och genererar kassaflöden får Investor utdelningar och värdeökning på sitt innehav.
Det kapitalet återinvesteras sedan i nya eller befintliga innehav.
Och så upprepas processen.
Det låter enkelt – men att göra det konsekvent, disciplinerat och långsiktigt är något Investor har varit extremt skickliga på.
Innehaven – ryggraden i aktien
Investor har stora innehav i bland annat:
- Atlas Copco
- ABB
- SEB
- Ericsson
- Saab
Samtliga är marknadsledande bolag inom sina respektive områden, med global närvaro och starka kassaflöden.
Det är också därför man ibland säger – halvt på skämt, halvt på allvar – att:
“Om Investor skulle gå omkull har vi större problem än vårt aktiesparande.”
Varför Investor är så populär
Ser man på ägarstatistik är Investor den mest ägda aktien bland oss svenska småsparare baserat på Avanzas siffror.
Enligt Avanza har aktien omkring 493 000 ägare i skrivande stund, vilket är mer än dubbelt så många som tvåan på listan, Volvo.
Detta är ingen slump.
Över tid har Investor gett oss:
- bred riskspridning
- bättre utveckling än index
- bättre utveckling än många aktiva och passiva fonder
I praktiken hade en småsparare kunnat lägga hela sitt aktiesparande i Investor och fått ett bättre resultat än index.
Min egen resa i aktien
Personligen köpte jag in mig i Investor 2018, då aktien stod runt 93 kr.
I dag handlas den kring 348 kr, vilket motsvarar en uppgång på cirka 274 % sedan första köpet.
Ser man till de senaste tio åren har Investor gått upp omkring 395 %, medan OMXS30GI stigit runt 226 % enligt data från Avanza.
För oss som har varit långsiktiga har Investor varit en riktigt stark affär.
Något jag ämnar fortsätta med!
Utdelning och policy
Investors utdelningspolicy bygger på kassaflöden från tre affärsområden:
- noterade bolag
- Patricia Industries
- investeringar via EQT
Målet är att leverera en stadigt stigande utdelning över tid, snarare än att maximera utdelningen enskilda år.
Så här har utdelningen sett ut sedan 2018:
- 2018 = 3,25 kr
- 2019 = 2,25 kr
- 2020 = 3,50 kr
- 2021 = 4,00 kr
- 2022 = 4,40 kr
- 2023 = 4,80 kr
- 2024 = 5,20 kr
- 2025 = 5,20 kr
- 2026 = 5,60 kr
Totalt = 38,20 kr per aktie.
År 2019 sänktes utdelningen något.
Det berodde inte på kris, utan på ökad osäkerhet kring industrikonjunkturen. Ledningen valde att vara försiktig tidigt, istället för att riskera en kraftigare inbromsning senare.
Med facit i hand visade det sig vara ett klokt beslut.
Sedan dess har utdelningen ökat successivt och närmar sig nu nästan dubbla nivån jämfört med 2018.
Detta är vad jag skulle kalla ett kvitto på att Investor vet vad de håller på med!
Styrkor ur ett aktieägarperspektiv
- ägare i flera marknadsledande kvalitetsbolag
- bevisat skicklig kapitalallokering över lång tid
- stark balansräkning med kontrollerad skuldsättning
- stabil och förutsägbar utdelningsfilosofi
Svagheter ur ett aktieägarperspektiv
- begränsad kortsiktig uppsida – aktien “exploderar” inte
- stor industriexponering, vilket gör bolaget konjunkturkänsligt
- substansrabatten kan vara låg under långa perioder på grund av hög popularitet
- relativt låg exponering mot nya, trenddrivna sektorer som AI och SaaS
Min syn framåt
Investor är portföljens trygga motor.
Den aktien har för mig alltid funkat och är ett företag jag tycker om att följa aktivt.
Jag ser dem som stabila, välskötta och extremt konsekventa.
Det är ett bolag som gång på gång visat att de kan leverera – även i oroliga tider.
För mig är Investor ett innehav jag känner mig trygg med att äga långsiktigt, och ett tydligt fundament i portföljen som jag månadssparar i.
Axfood
För mig fyller Axfood en helt annan roll än övriga innehav.
- Volvo = cyklisk industri
- Investor = kapitalförvaltning
- Swedbank = bankverksamhet
- Axfood = stabil konsumtion
Det här är ett innehav jag inte äger för spänning, utan för balans.
Marknadsposition och utveckling
Axfood är en av Sveriges ledande dagligvaruaktörer, där Willys har varit en vinnare inom lågprissegmentet.
Willys har faktiskt gynnats av:
- inflation
- högre räntor
- pressad privatekonomi
När hushåll måste prioritera blir pris viktigare än upplevelse, och där är Willys starka.
När jag köpte Axfood 2018 stod aktien runt 165 kr.
I dag handlas den kring 319 kr.
Aktien har presterat sämre än index, men det bekymrar mig inte särskilt mycket.
Axfood växer stabilt och fungerar som en motvikt till mer cykliska innehav.
Ser man på bolagets siffror hade Axfood:
- 84 miljarder i omsättning och cirka 3,2 miljarder i vinst 2024
- 89 miljarder i omsättning och cirka 3,5 miljarder i vinst 2025
Inte spektakulärt – men stabilt.
Utdelning och stabilitet
Axfood är ingen extrem utdelningsaktie, men utdelningen har varit stabil och långsamt ökande över tid.
Bolaget delar ut ungefär 50 % av vinsten efter skatt, vilket är en balanserad nivå.
Resterande kapital återinvesteras i verksamheten, vilket är viktigt i en konkurrensutsatt bransch.
Så här ser utdelningen ut sedan 2018:
- 2018 = 7,00 kr
- 2019 = 7,00 kr
- 2020 = 7,25 kr
- 2021 = 7,50 kr
- 2022 = 7,75 kr
- 2023 = 8,15 kr
- 2024 = 8,50 kr
- 2025 = 8,75 kr
- 2026 = 9,00 kr
Totalt = 68,90 kr per aktie.
Styrkor ur ett aktieägarperspektiv
- stark position inom svensk dagligvaruhandel
- mindre konjunkturkänslig än många andra branscher
- välkända varumärken och rikstäckande närvaro
- stabil och förutsägbar affärsmodell
Svagheter ur ett aktieägarperspektiv
- begränsad tillväxt – svensk dagligvarumarknad är mogen
- små marginaler och hård konkurrens från ICA, Coop och Lidl
- nästan helt beroende av svensk marknad
- integrationen av City Gross innebär kortsiktiga utmaningar
Hur jag ser på Axfood framåt
Axfood är inget bolag jag följer dagligen – och det är nästan hela poängen.
Det är ett innehav som:
- stabiliserar portföljen
- dämpar svängningar
- kompletterar mer cykliska innehav
Axfood är krockkudden när det blåser.
Den är pålitlig, stabil och lätt att förstå sig på.
I portföljen fyller Axfood en viktig funktion – vardagskonsumtion som aldrig försvinner.
Och oftast räcker det väldigt långt.
Det är ett bolag jag fortsätter att månadsspara i.
Avanza Bank
Kära Avanza.
Mitt allra första aktieköp.
Det var här allt började.
Hos Avanza ligger i dag hela min aktieportfölj och även min tjänstepension.
Det var min syster som introducerade mig till utdelningsaktier och hur sparande på börsen fungerar.
Hon hade sitt sparande via Avanza och visade hur allt var uppbyggt.
Man kan lugnt säga att jag blev såld direkt.
Användarupplevelsen, designen, guiderna och all information – toppklass hela vägen enligt mig.
Under åren har jag även testat Nordnet, Nordea och Swedbank för att få en känsla för alternativen.
Alla fungerar helt okej, men Avanza har enligt mig varit bäst i klassen.
Detta är en personlig åsikt – inte fakta.
Affärsidén – digital bank med sparfokus
Avanzas affärsidé är, precis som hos många banker, relativt enkel: de erbjuder finansiella tjänster och lånar ut pengar.
Skillnaden är att Avanza är en renodlad digital bank.
De saknar lokala kontor och fokuserar istället helt på onlineplattformen och oss kunder som vill sköta sparandet själva.
Det gör att bolaget kan lägga mer resurser på att utveckla sin digitala tjänst, vilket jag personligen tycker märks tydligt i hur smidig och användarvänlig plattformen är.
Avanza tjänar pengar genom flera intäktsben:
- courtage från aktiehandel
- fondprovisioner
- räntenetto från kundernas kontanter och utlåning
- sparkonton och bolån
- övriga finansiella tjänster
Affärsmodellen bygger alltså i grunden på att ju fler kunder som sparar, handlar och har kapital hos Avanza – desto mer pengar tjänar bolaget.
Mitt mindset kring innehavet är ganska enkelt:
Jag använder Avanzas tjänster, jag äger aktien och får ta del av utdelningen samtidigt som aktievärdet förhoppningsvis fortsätter växa.
Win-win, enligt mig.
Tillväxtresan
Avanza har haft en väldigt stark kundtillväxt de senaste åren.
Mellan ungefär 2020 och 2026 har bolaget gått från cirka en miljon kunder till över två miljoner.
Fler kunder innebär:
- mer sparat kapital
- högre handelsaktivitet
- större fondvolymer
- högre ränteintäkter
Detta har varit en viktig drivkraft bakom bolagets vinsttillväxt.
Min resa i aktien
Jag köpte in mig runt 94 kronor under 2018.
I skrivande stund handlas aktien kring 354 kronor, vilket motsvarar en uppgång på ungefär 333 procent.
Avanza har dessutom presterat mycket starkt jämfört med index.
De senaste tio åren har aktien i princip dubblat värdeutvecklingen jämfört med OMXS30GI.
Här tycker jag dock man ska vara försiktig.
Marknaden har höga förväntningar på Avanza.
Bolaget fortsätter att växa, får in fler kunder och förbättrar sina resultat – men den dag bolaget börjar missa estimat tror jag att aktien kan reagera kraftigt nedåt.
Det är spekulation från min sida, men inte ett helt orimligt scenario.
EQT
Om Investor är det gamla gardets maktbolag, så är EQT det moderna Sveriges finansmaskin.
EQT är ett av världens ledande riskkapitalbolag, Private Equity.
De köper upp företag, utvecklar dem under några år och säljer dem sedan vidare med vinst.
Det här är en aktie för dig som vill ha exponering mot onoterade bolag – alltså företag som inte går att köpa direkt på börsen.
Investor är även storägare i EQT, så man kan i praktiken köpa Investor och indirekt få exponering mot EQT.
Men jag tycker personligen att EQT är ett mycket spännande bolag, där tillväxtmöjligheterna är riktigt stora.
Min resa i aktien
Personligen gjorde jag en liten tabbe här.
Jag klev in i aktien när den nästan låg på toppen under 2021, runt 486 kr.
Nu är det ingen megakris eftersom jag har månadssparat i aktien och därigenom sänkt mitt genomsnittliga anskaffningsvärde, GAV.
Jag ville faktiskt köpa aktier redan när EQT börsintroducerades, men jag var för seg och fick inga tilldelade aktier.
Sedan steg aktien rejält och jag tänkte:
“Jag köper på dippen.”
Mjo tjena…
Jag köpte på toppen.
Men aja – så kan det vara.
Låt oss gå vidare till det som faktiskt är viktigt.
Affärsmodell – hur EQT tjänar pengar
EQT:s affärsmodell skiljer sig från en vanlig bank eller ett traditionellt investmentbolag.
De tjänar pengar på tre huvudsakliga sätt:
- Förvaltningsavgifter: de får betalt för att sköta om andras pengar, ofta från stora institutioner och pensionsfonder.
- Performance fees: om en fond går riktigt bra får EQT en del av vinsten, så kallad carried interest.
- Egna investeringar: EQT investerar ofta egna pengar i sina fonder för att visa att de tror på investeringarna.
De har gjort detta väldigt framgångsrikt och förvaltar i dag runt 3 000 miljarder kronor enligt data från slutet av 2025.
Det här är en extremt skalbar affärsmodell.
Ju mer kapital de förvaltar, desto mer tjänar de – utan att kostnaderna behöver öka i samma takt.
Med andra ord: en riktig snöbollseffekt.
Styrkor ur ett aktieägarperspektiv
EQT har en stark historik av att leverera avkastning i världsklass.
De är extremt duktiga på att hitta bolag inom framtidssektorer som:
- hälsovård
- teknik
- AI
- infrastruktur
En annan stor styrka är deras globala nätverk.
De har tillgång till affärer som vi vanliga småsparare aldrig ens skulle få höra talas om.
Utifrån vad jag har läst har EQT lyckats bygga ett väldigt starkt varumärke.
När EQT knackar på dörren vill många bolag göra affärer med dem eftersom EQT har hög expertis inom sina områden.
Och vem vill inte samarbeta med människor som är kända för att skapa värde?
I grunden är det ju vad business handlar om.
Utdelning sedan börsnoteringen
EQT noterades på Stockholmsbörsen så sent som hösten 2019.
Det innebär att vi inte har samma långa utdelningshistorik som hos exempelvis Volvo eller Investor, men vi kan redan se en tydlig trend i hur de vill belöna sina aktieägare.
- 2019 = 2,20 kr
- 2020 = 2,40 kr
- 2021 = 2,80 kr
- 2022 = 3,00 kr
- 2023 = 3,40 kr
- 2024 = 3,60 kr
- 2025 = 3,85 kr
- 2026 = 4,10 kr (föreslagen)
Totalt: 25,35 kr per aktie sedan börsnoteringen.
Från vad jag har kunnat hitta är EQT:s utdelningspolicy att utdelningen ska öka progressivt över tid.
Exakt nivå beror, precis som hos Investor, på flera faktorer – inte bara vinsten.
Som man ser i siffrorna är det inte enorma hopp varje år, men det är en stabil och trappstegsformad ökning.
Att EQT lyckades höja utdelningen även under de skakiga åren efter 2022, när räntorna steg kraftigt, ser jag som ett styrkebesked.
Svagheter ur ett aktieägarperspektiv
Känslighet för ränteläget
Private equity bygger ofta på belåning.
När räntorna stiger blir det dyrare att finansiera uppköp, vilket kan pressa vinsterna.
Marknadssentiment
Om börsen går svagt blir det svårare för EQT att sälja eller börsnotera sina innehav till bra priser, så kallade exits.
Beroende av kapitalflöden
Om institutioner och pensionsfonder minskar sina investeringar kan både förvaltningsavgifter och performance fees påverkas negativt.
Min syn framåt
För mig är EQT ett perfekt komplement till Investor.
Där Investor är tryggt och industriellt, är EQT mer aggressivt och fokuserat på framtidens tillväxtbolag.
Lite som storebror och lillebror.
Man ska dock vara medveten om att EQT fortfarande prioriterar expansion och tillväxt, exempelvis genom köpet av Baring Private Equity Asia.
Man äger alltså inte EQT enbart för direktavkastningen, utan för hela tillväxtresan.
Det är en utdelningsaktie som kan svänga mer än snittet, men jag ser det som ett långsiktigt innehav för att få lite extra krydda i portföljen.
I EQT kan man lugnt säga att det är fart.
Och det tycker jag är kul!
Det är finans som kräver att man klarar av volatilitet.
Men vill man äga morgondagens vinnare redan i dag är EQT svåra att ignorera.
Higher risk, higher reward.
En aktie jag själv månadssparar i – så får vi se hur det utvecklas över tid.
Mina fondinnehav
Fonder är inget jag har nördat ner mig extremt mycket i – och det är lite hela poängen med fonder.
De ska vara enkla.
Man betalar en årlig fondavgift till förvaltaren och då får de sköta grovjobbet.
Ofta slår förvaltare inte index, men är avgiften låg så bryr jag mig inte särskilt mycket.
För mig handlar fonder mer om bekvämlighet än att försöka slå marknaden.
Jag använder dem främst för riskspridning, eftersom jag ligger rätt tungt i banker och investmentbolag i Sverige i min aktieportfölj.
Det är också därför fonderna bara utgör cirka 30 % av hela mitt innehav.
Vi kan damma igenom dem lite kort, så får du i alla fall en inblick i hur jag tänker och varför jag valt just dessa.
Så här ser fördelningen ut
- Länsförsäkringar Sverige Index: 25 %
- Länsförsäkringar Global Index: 35 %
- Avanza Global: 20 %
- Avanza Emerging Markets: 20 %
Varför fyra fonder och inte fler?
Här följer jag en enkel tumregel:
- 1–2 fonder = funkar, men begränsad spridning
- 3–4 fonder = sweet spot enligt mig
- 5+ fonder = ofta onödigt krångligt
Keep it simple.
Länsförsäkringar Sverige Index
Den här fonden följer det svenska börsindexet och har historiskt presterat ungefär i nivå med marknaden, vilket är fullt tillräckligt för mitt mål.
Jag använder den främst för att få exponering mot svenska bolag som jag inte äger direkt via mina aktier.
Det har faktiskt varit en rätt bra strategi.
När exempelvis SAAB drog iväg kraftigt så ökade inte mina egna aktieinnehav särskilt mycket.
Däremot gick fonden upp eftersom SAAB ingår i indexet som fonden följer.
Lite win-win där.
Fondavgiften är dessutom låg, cirka 0,22 %.
Länsförsäkringar Global Index
Den här fonden har i skrivande stund runt 70–75 % av innehavet i USA.
Där hittar man bolag som NVIDIA, Apple, Microsoft och flera av jättarna som brukar kallas “Magnificent Seven”.
Personligen blev jag ganska less på att försöka hänga med i svängarna kring amerikansk tech.
I perioder har de rört sig upp och ner som rena berg-och-dalbanan.
Då valde jag en enklare lösning:
Köp en global indexfond och låt den göra jobbet.
Mitt mindset med fonder är just att de ska förenkla sparandet.
Ser man över längre perioder har fonden följt index väldigt väl, vilket är precis vad jag vill.
Fondavgiften ligger även här runt 0,22 %.
Avanza Global
Här är upplägget ganska likt Länsförsäkringar Global Index.
Det finns en hel del överlapp mellan fonderna och det är jag fullt medveten om.
Skillnaden ligger främst i hur innehaven viktas.
Avanza Global har exempelvis något större exponering mot vissa enskilda bolag.
Och jag vill prova på lite och se hur de presterar mot varandra över en längre tid.
Troligen kommer jag i framtiden sälja av en av globalfonderna och samla allt i den andra, men det är inget jag lägger särskilt stor vikt vid just nu.
Kanske viktar jag den lite mer mot en Europafond eller liknande.
Jag har inte riktigt bestämt mig, så den får hänga med tills vidare.
Avanza Global lanserades 2018 och har haft en stabil utveckling sedan dess.
Avgiften är låg – cirka 0,10 % – vilket passar mitt synsätt väl.
Avanza Emerging Markets
Den här fonden är lite mer “high risk, high reward” och klart mer svängig än de övriga.
Fonden fungerar som en matarfond och investerar i indexfonder mot tillväxtmarknader.
Fördelningen ligger ungefär på:
- 25 % Kina
- 21 % Taiwan
- 15 % Sydkorea
- 13 % Indien
- resten spritt över andra tillväxtländer
Här hittar man bolag som Taiwan Semiconductor, Samsung, Tencent och Alibaba.
Jag har hyfsad koll på vad bolagen gör – men absolut inte tillräckligt för att analysera dem själv på djupet.
Därför passar en fond bättre för mig här.
Tillväxtmarknader kan svänga rejält, både upp och ner.
Fokus ligger på framtida tillväxt snarare än stabila, mogna marknader som USA och Europa.
Fonden har i skrivande stund presterat svagare än breda index sedan lanseringen 2019.
Men just den här typen av marknader kan förändras snabbt.
De kan rusa som en raket under vissa perioder – och falla hårt under andra.
Den här fonden passar enligt mig bäst om man är mentalt förberedd på att värdet kan röra sig ganska kraftigt över tid.
Går det bra kanske vi kan skratta hela vägen till banken.
Går det sämre får man ha tålamod.
Slutord
Om det här inlägget kan ge något så hoppas jag att det är inspiration att tänka igenom ditt eget sparande.
Notera igen att jag inte är finansiell rådgivare, utan bara delar med mig av hur jag tänker.
Din portfölj ska byggas utifrån personlighet, livssituation och tidshorisont.
Det som fungerar för mig behöver inte fungera för dig.
Men principerna bakom besluten är ofta viktigare än exakt vilka bolag man äger.
För mig handlar sparandet om:
- långsiktighet
- stabilitet
- trygghet
- valmöjligheter
Slutmålet är att kanske kunna gå ner i tid eller göra något annat i framtiden.
Här och nu fungerar sparandet också som en krockkudde.
Jag har så pass mycket sparat att jag inte behöver jobba i flera år och ändå kan leva ungefär samma livsstil som nu om jag skulle förlora jobbet imorgon.
Det ger en god trygghet.
Och det gillar jag.
Vanliga frågor
Är detta finansiell rådgivning eller personliga erfarenheter?
Det här inlägget är inte finansiell rådgivning och ska inte ses som rekommendationer.
Jag delar enbart hur jag tänker och hur jag har valt att bygga min portfölj baserat på min livssituation, risktolerans och tidshorisont.
Varför äger du främst svenska aktier i din portfölj?
Sverige är en marknad jag känner väl och förstår.
Många av bolagen jag äger använder jag själv i vardagen, vilket gör det lättare för mig att följa och förstå verksamheten.
Den globala riskspridningen får jag främst via fonder.
Varför kombinera aktier och fonder i ett långsiktigt sparande?
Aktier ger mig möjlighet att vara mer aktiv och äga specifika bolag jag tror på.
Fonder använder jag främst för riskspridning och enkelhet.
Kombinationen gör att portföljen blir mer balanserad och mindre känslig för enskilda misstag.
Hur ofta bör man göra förändringar i sin aktieportfölj?
Relativt sällan.
Jag föredrar att justera långsamt över tid snarare än att agera på kortsiktiga svängningar.
Det mesta sker genom löpande månadssparande snarare än stora omplaceringar.
Vad gör du när börsen faller kraftigt?
I de flesta fall: ingenting.
Om något försöker jag fortsätta spara som vanligt.
Större nedgångar ser jag som en del av spelet och ibland som möjligheter, men bara om grunden i portföljen fortfarande känns rätt.
Hur hög risk tar du i ditt sparande?
Jag skulle säga medelhög.
Jag har accepterat att värdet kan svänga, men jag har samtidigt byggt portföljen så att jag inte är beroende av pengarna på kort sikt.
Det gör det mentalt lättare att hålla kursen även i stökiga perioder.
Vad är målet med ditt sparande och din portfölj?
Inte ett exakt slutdatum, men ett tydligt syfte.
För mig handlar sparandet om frihet, trygghet och valmöjligheter.
Att kunna gå ner i tid, byta bana eller ta pauser i livet utan ekonomisk stress.
Skulle du bygga portföljen annorlunda om du började om i dag?
Kanske små justeringar, men inget dramatiskt.
Det viktigaste hade fortfarande varit att börja tidigt, spara regelbundet och hålla strategin enkel.
Perfektion är mindre viktigt än kontinuitet.
Viktigt
Det här är en personlig genomgång av min egen portfölj, mina investeringar och hur jag själv resonerar kring sparande.
Jag är inte finansiell rådgivare och innehållet ska inte ses som personlig investeringsrådgivning eller som rekommendationer att köpa, behålla eller sälja någon aktie, fond eller annan investering.
Historisk avkastning är ingen garanti för framtida avkastning. Aktier och fonder kan både stiga och falla i värde och du kan förlora delar av eller hela det investerade kapitalet.
Gör alltid din egen bedömning utifrån din ekonomi, risktolerans och tidshorisont.
Relaterat innehåll
- Hur kommer man igång med aktier och fonder? – guide för nybörjare
- Vilka är de vanligaste misstagen med utdelningsaktier?
- Utdelningsaktier – hur ränta-på-ränta-effekten gör dig rik över tid
- Hur funkar ränta på ränta? Enkel guide med räkneexempel
- Deklarera ISK & kapitalförsäkring – så funkar skatten steg för steg


